তিন বছরেও কাটেনি অনাগ্রহ: বড় সংস্কারের পথে সর্বজনীন পেনশন
**** স্বামী-স্ত্রী পাবেন আজীবন পেনশন, কমতে পারে পেনশনের বয়স
*** জরুরি প্রয়োজনে জমা অর্থ থেকে ঋণ নেওয়ার সুযোগ
**** অক্ষম হলে পাঁচ বছর পর পুরো অর্থ তোলার প্রস্তাব
**** মাসে ১০–২০ টাকায় স্বাস্থ্যবিমা, ভাবা হচ্ছে শরিয়াহভিত্তিক স্কিম
সর্বজনীন পেনশন ব্যবস্থা চালুর প্রায় তিন বছর পেরিয়ে গেলেও এতে সাধারণ মানুষের প্রত্যাশিত অংশগ্রহণ নিশ্চিত হয়নি। দীর্ঘমেয়াদি আর্থিক নিরাপত্তার লক্ষ্য নিয়ে চালু হওয়া এই ব্যবস্থায় বর্তমানে চারটি স্কিমে মোট ৩ লাখ ৭৯ হাজার ৯২০ জন নিবন্ধিত হয়েছেন। তাদের জমার পরিমাণ ২৮৮ কোটি ৫২ লাখ টাকা। অংশগ্রহণের এই চিত্রকে প্রত্যাশার তুলনায় কম বলে মনে করছেন সংশ্লিষ্টরা। মানুষের আগ্রহ বাড়াতে এবার সর্বজনীন পেনশন ব্যবস্থায় একগুচ্ছ পরিবর্তন ও নতুন সুবিধা যুক্ত করার উদ্যোগ নেওয়া হয়েছে।
নতুন প্রস্তাবের মধ্যে রয়েছে পেনশনারের মৃত্যুর পর তার স্বামী বা স্ত্রীকে আজীবন পেনশন দেওয়া, পেনশনারদের স্বাস্থ্যবিমার আওতায় আনা, বিশেষ প্রয়োজনে জমা অর্থের একটি অংশ ঋণ হিসেবে নেওয়ার সুযোগ এবং নির্দিষ্ট শর্তে পেনশন ব্যবস্থা থেকে বের হয়ে যাওয়ার সুবিধা। একই সঙ্গে পেনশন পাওয়ার বয়স ৬০ বছর থেকে কমিয়ে ৫৫ বছর করার প্রস্তাবও আলোচনায় আসতে পারে। এসব প্রস্তাব অনুমোদন এবং বিধিমালায় প্রয়োজনীয় সংশোধন করা সম্ভব হলে আগামী এক থেকে দুই মাসের মধ্যে নতুন সুবিধাগুলো চালু করার পরিকল্পনা রয়েছে।
বয়স্ক জনগোষ্ঠীকে টেকসই সামাজিক নিরাপত্তার আওতায় আনা এবং ভবিষ্যতে কর্মক্ষম মানুষের সংখ্যা কমে যাওয়ার ফলে নির্ভরশীলতার হার বাড়ার বিষয়টি বিবেচনায় নিয়ে ২০২৩ সালের আগস্টে সর্বজনীন পেনশন ব্যবস্থা চালু করে সরকার। উদ্দেশ্য ছিল কর্মজীবী মানুষের জন্য অবসর-পরবর্তী সময়ে আর্থিক নিরাপত্তার একটি কাঠামো তৈরি করা। তবে চালুর পর প্রায় তিন বছর পার হলেও ব্যবস্থাটিতে প্রত্যাশিত সাড়া পাওয়া যায়নি।
সংশ্লিষ্টদের মতে, ব্যাংকের আমানতের সুদের তুলনায় পেনশন ব্যবস্থায় রিটার্ন কম হওয়া এবং গ্রাহকদের জন্য তাৎক্ষণিক সুবিধা সীমিত থাকায় মানুষের আগ্রহ তুলনামূলক কম। দীর্ঘ সময় ধরে চাঁদা দেওয়ার পর ভবিষ্যতে পেনশন পাওয়ার বিষয়টির সঙ্গে তাৎক্ষণিক আর্থিক সুবিধার সুযোগ না থাকাও অনেকের অংশগ্রহণে প্রভাব ফেলছে বলে মনে করছেন সংশ্লিষ্টরা।
বর্তমানে চারটি স্কিমে মোট ৩ লাখ ৭৯ হাজার ৯২০ জন নিবন্ধিত হয়েছেন। এসব গ্রাহকের জমার পরিমাণ ২৮৮ কোটি ৫২ লাখ টাকা। এর মধ্যে সবচেয়ে বেশি অংশগ্রহণ ‘সমতা’ স্কিমে। দারিদ্র্যসীমার নিচে থাকা মানুষের জন্য চালু করা এই স্কিমে নিবন্ধিত হয়েছেন ২ লাখ ৮৭ হাজার ২২৪ জন। এ স্কিমে জমা হয়েছে ৫৬ কোটি ৮৫ লাখ টাকা।
অন্যদিকে প্রবাসীদের জন্য চালু করা ‘প্রবাস’ স্কিমে অংশগ্রহণ সবচেয়ে কম। এ পর্যন্ত মাত্র ১ হাজার ১৭১ জন প্রবাসী এতে নিবন্ধিত হয়েছেন। তাদের মধ্যে নারী ৯৭ জন। এই স্কিমে জমা হয়েছে ১১ কোটি ৮৭ লাখ টাকা। ফলে বিভিন্ন শ্রেণি-পেশার মানুষের মধ্যে সর্বজনীন পেনশন ব্যবস্থার অংশগ্রহণ এখনো সমানভাবে ছড়িয়ে পড়েনি।
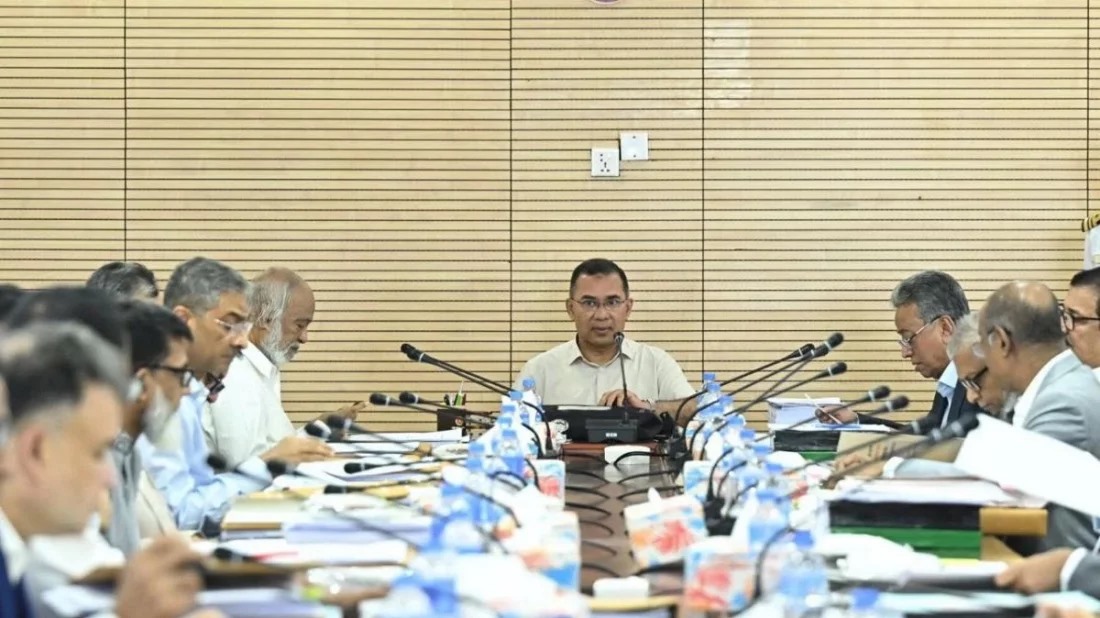
এ অবস্থায় গ্রাহকদের জন্য নতুন সুবিধা যুক্ত করার উদ্যোগ নিয়েছে জাতীয় পেনশন কর্তৃপক্ষ। আগামী বৃহস্পতিবার অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরীর সভাপতিত্বে জাতীয় পেনশন কর্তৃপক্ষের পরিচালনা পর্ষদের সভা অনুষ্ঠিত হওয়ার কথা রয়েছে। সভায় সংস্কার প্রস্তাবগুলো নিয়ে আলোচনা ও চূড়ান্ত সিদ্ধান্ত হতে পারে। পদাধিকারবলে অর্থমন্ত্রী জাতীয় পেনশন কর্তৃপক্ষের পরিচালনা পর্ষদের চেয়ারম্যান।
বর্তমান নিয়ম অনুযায়ী, পেনশনার ৬০ বছর বয়সে মাসিক পেনশন পাওয়া শুরু করেন। পেনশন পাওয়ার সময় তার মৃত্যু হলে নমিনি পেনশনারের ৭৫ বছর বয়স পর্যন্ত একই হারে মাসিক পেনশন পান। নতুন প্রস্তাবে এ ব্যবস্থায় পরিবর্তন আনার কথা বলা হচ্ছে। নমিনির পরিবর্তে পেনশনারের স্বামী বা স্ত্রীকে আজীবন পেনশন দেওয়ার প্রস্তাব করা হয়েছে। সরকারি চাকরিজীবীদের প্রচলিত পেনশন ব্যবস্থার সঙ্গে সামঞ্জস্য রেখে এ প্রস্তাব করা হয়েছে।
এ ছাড়া পেনশন পাওয়ার বয়স ৬০ বছর থেকে কমিয়ে ৫৫ বছর করার প্রস্তাবও পর্ষদের সভায় আলোচনায় উঠতে পারে। তবে এটি এখনো প্রস্তাবের পর্যায়ে রয়েছে। পর্ষদের সিদ্ধান্ত এবং পরবর্তী বিধিমালা সংশোধনের ওপরই এর বাস্তবায়ন নির্ভর করবে।
সর্বজনীন পেনশন আইনে গ্রাহকের জমা করা অর্থের একটি অংশ বিশেষ প্রয়োজনে ঋণ নেওয়ার সুযোগ রাখা হলেও এতদিন এ সুবিধা চালু হয়নি। এবার তা চালুর পরিকল্পনা করছে কর্তৃপক্ষ। প্রস্তাব অনুযায়ী, নির্দিষ্ট প্রয়োজনে গ্রাহক তার জমা করা অর্থের একটি অংশ ঋণ হিসেবে নিতে পারবেন। এ ঋণের বিপরীতে যে সুদ পাওয়া যাবে, সেটিও সংশ্লিষ্ট গ্রাহকের পেনশন হিসাবে জমা হওয়ার কথা রয়েছে।
দীর্ঘমেয়াদি সঞ্চয় ব্যবস্থায় যুক্ত থাকার পাশাপাশি জরুরি প্রয়োজনে অর্থ ব্যবহারের সুযোগ তৈরি হলে গ্রাহকদের কাছে পেনশন ব্যবস্থার ব্যবহারিক সুবিধা বাড়তে পারে। তবে ঋণের পরিমাণ, শর্ত ও কোন কোন প্রয়োজনে এই সুবিধা পাওয়া যাবে—এসব বিষয় চূড়ান্ত সিদ্ধান্তের পর স্পষ্ট হবে।
নতুন প্রস্তাবে শারীরিক ও আর্থিকভাবে অক্ষম হয়ে পড়া গ্রাহকদের জন্যও বিশেষ সুবিধা রাখার কথা বলা হচ্ছে। প্রস্তাব অনুযায়ী, পেনশন ব্যবস্থায় পাঁচ বছর চাঁদা দেওয়ার পর কেউ শারীরিক ও আর্থিকভাবে অক্ষম হয়ে পড়লে বিশেষ বিবেচনায় ব্যবস্থা থেকে বের হয়ে পুরো অর্থ তুলে নেওয়ার সুযোগ দেওয়া হতে পারে।
দীর্ঘমেয়াদি পেনশন ব্যবস্থায় যুক্ত হওয়ার পর ভবিষ্যতে কোনো গ্রাহক শারীরিক বা আর্থিক সমস্যায় পড়লে তার জমা অর্থ ব্যবহারের সুযোগ থাকলে অংশগ্রহণকারীদের অনিশ্চয়তা কিছুটা কমতে পারে বলে মনে করছেন সংশ্লিষ্টরা। তবে এ ক্ষেত্রেও নির্দিষ্ট শর্ত ও প্রক্রিয়া বিধিমালা সংশোধনের মাধ্যমে নির্ধারণ করা হবে।
পেনশনারদের স্বাস্থ্যবিমার আওতায় আনার পরিকল্পনাও করছে সরকার। এ লক্ষ্যে একটি খসড়া পরিকল্পনা তৈরি করে অর্থ মন্ত্রণালয়ের আর্থিক প্রতিষ্ঠান বিভাগে পাঠানো হয়েছে। প্রস্তাবিত পরিকল্পনায় গ্রাহকদের কাছ থেকে মাসে ১০ থেকে ২০ টাকা প্রিমিয়াম নেওয়ার কথা বলা হয়েছে। এর মাধ্যমে পেনশনারদের জন্য স্বাস্থ্যসেবা নিশ্চিত করার উদ্যোগ নেওয়া হচ্ছে।
অবসর-পরবর্তী সময়ে স্বাস্থ্যসেবা ব্যয় একটি গুরুত্বপূর্ণ বিষয় হওয়ায় পেনশনের সঙ্গে স্বাস্থ্যবিমার সুবিধা যুক্ত করার উদ্যোগকে নতুন সুবিধা হিসেবে দেখা হচ্ছে। তবে প্রস্তাবিত স্বাস্থ্যবিমার আওতা, সেবার ধরন এবং বাস্তবায়ন কাঠামো চূড়ান্ত হওয়ার পরই এর কার্যকারিতা সম্পর্কে বিস্তারিত জানা যাবে।
এদিকে ধর্মীয় দৃষ্টিকোণ থেকে সর্বজনীন পেনশন ব্যবস্থাকে আরও গ্রহণযোগ্য করে তুলতে শরিয়াহভিত্তিক পেনশন স্কিম চালুর বিষয়টিও বিবেচনা করছে সরকার। এর মাধ্যমে শরিয়াহভিত্তিক কাঠামোর আওতায় পেনশন সুবিধা দেওয়ার একটি আলাদা ব্যবস্থা তৈরির উদ্যোগ নেওয়া হতে পারে।
জাতীয় পেনশন কর্তৃপক্ষের নির্বাহী চেয়ারম্যান মো. সুরাতুজ্জামান জানিয়েছেন, মানুষের আগ্রহ বাড়াতে বেশ কিছু সংস্কার প্রস্তাব পরিচালনা পর্ষদের সভায় উপস্থাপন করা হবে। এসব প্রস্তাব অনুমোদন এবং বিধিমালায় প্রয়োজনীয় সংশোধন করা সম্ভব হলে আগামী এক থেকে দুই মাসের মধ্যে নতুন সুবিধাগুলো চালু করা হতে পারে।
সর্বজনীন পেনশন ব্যবস্থার সামনে এখন সবচেয়ে বড় বিষয় হয়ে দাঁড়িয়েছে অংশগ্রহণ বাড়ানো এবং মানুষের আস্থা তৈরি করা। প্রায় তিন বছর পরও নিবন্ধনের সংখ্যা প্রত্যাশিত পর্যায়ে না পৌঁছানোয় নতুন সুবিধার মাধ্যমে ব্যবস্থাটিকে আরও কার্যকর ও আকর্ষণীয় করার উদ্যোগ নেওয়া হচ্ছে। বিশেষ করে ঋণ, স্বাস্থ্যবিমা, স্বামী বা স্ত্রীর আজীবন পেনশন এবং নির্দিষ্ট পরিস্থিতিতে জমা অর্থ তুলে নেওয়ার সুযোগ গ্রাহকদের দীর্ঘমেয়াদি সিদ্ধান্তে প্রভাব ফেলতে পারে।
তবে এসব প্রস্তাব এখনো চূড়ান্ত হয়নি। পর্ষদের সিদ্ধান্তের পর বিধিমালায় প্রয়োজনীয় সংশোধন এবং বাস্তবায়ন প্রক্রিয়া সম্পন্ন হলে নতুন সুবিধাগুলো কার্যকর হবে। এরপরই বোঝা যাবে, সংস্কার করা কাঠামো সাধারণ মানুষের অনাগ্রহ কতটা কাটাতে পারে এবং সর্বজনীন পেনশন ব্যবস্থায় অংশগ্রহণ কতটা বাড়ে।
Please Share This Post in Your Social Media
About Author Information