ঋণের চক্রে মধ্যবিত্ত
আয় বাড়ে কম, ব্যয় বাড়ে বেশি
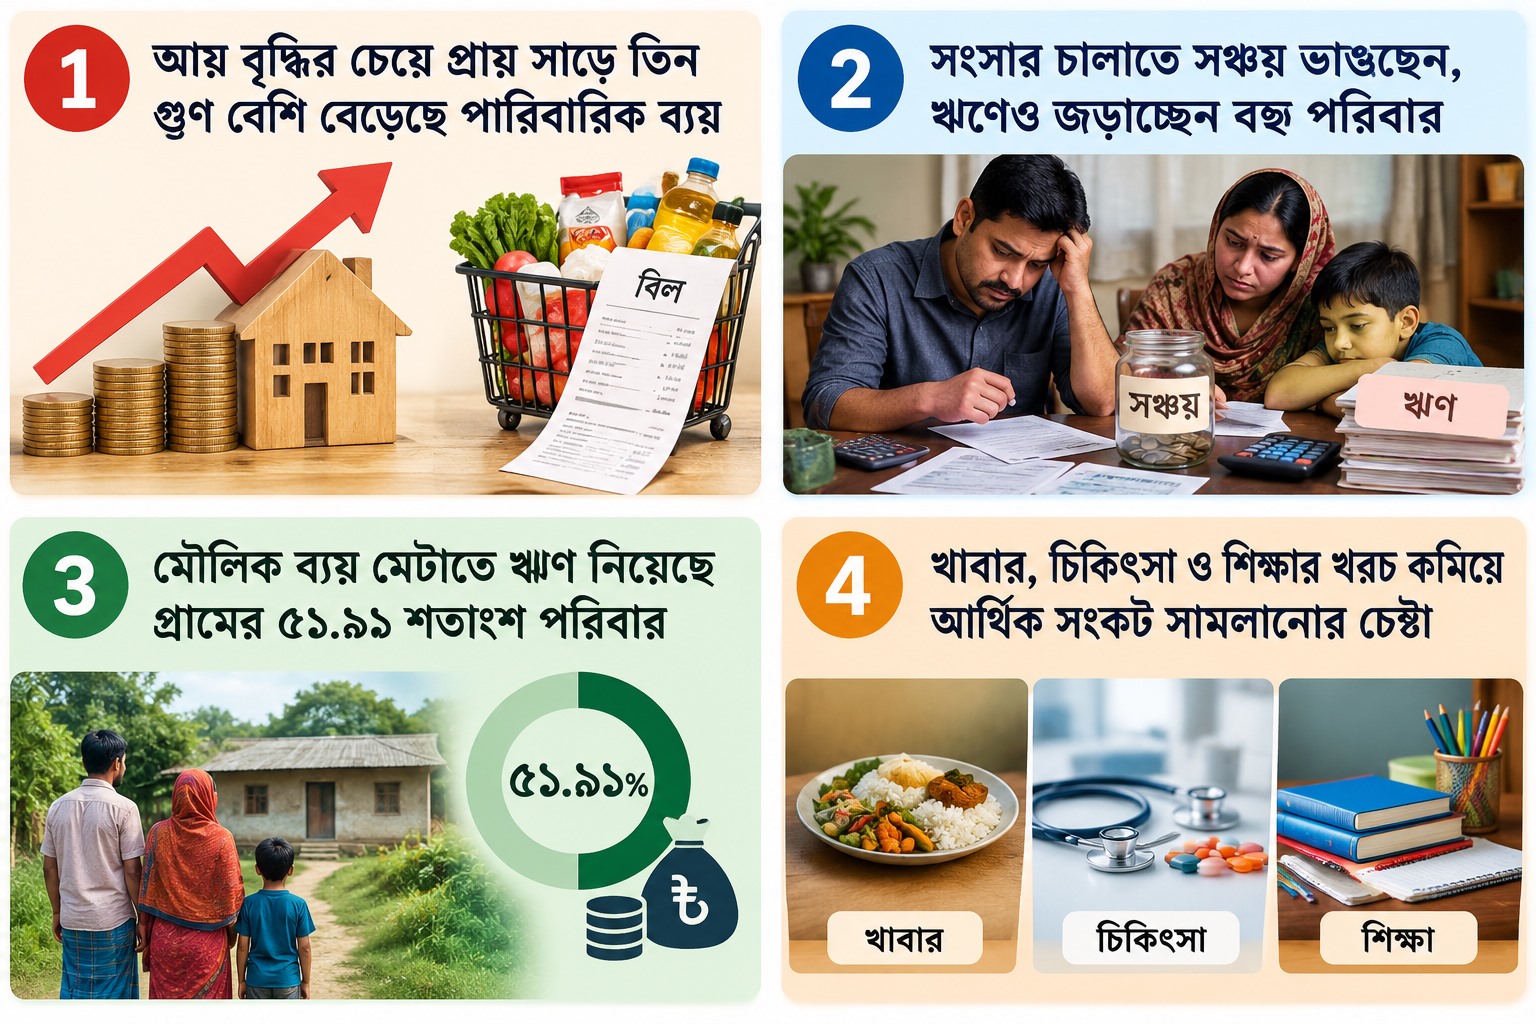
সংসারের আয় বাড়ছে, কিন্তু সেই আয়ের চেয়ে দ্রুত বাড়ছে জীবনযাত্রার ব্যয়। ফলে বেতন বাড়লেও স্বস্তি ফিরছে না নিম্ন ও মধ্যবিত্ত পরিবারের জীবনে। বাড়িভাড়া, বিদ্যুৎ-গ্যাসের বিল, নিত্যপণ্যের দাম, চিকিৎসা ও সন্তানদের শিক্ষার খরচ মেটাতে গিয়ে অনেক পরিবারকে ধারদেনা করতে হচ্ছে। কারও ভাঙছে বহুদিনের জমানো সঞ্চয়, কেউ আবার পুরোনো ঋণ শোধ করতে নতুন করে ঋণ নিচ্ছেন। আয়ের সঙ্গে ব্যয়ের এই অসম লড়াইয়ে সংসার চালানোই এখন অনেক পরিবারের প্রধান চ্যালেঞ্জ।
রাজধানীর পুরান ঢাকার রায়সাহেব বাজার এলাকায় মা, স্ত্রী ও ছোট ভাইকে নিয়ে বসবাস করেন সরকারি একটি সংস্থার অস্থায়ী কর্মী। গত দুই বছরে তাঁর মাসিক আয় সাত থেকে আট হাজার টাকা বেড়ে প্রায় ৩৫ হাজার টাকা হয়েছে। কিন্তু আয় বাড়লেও সংসারের আর্থিক সংকট কাটেনি। বাসাভাড়া, বিদ্যুৎ, গ্যাস ও বাজার খরচ মেটাতেই আয়ের প্রায় পুরোটাই শেষ হয়ে যায়। মাসের মাঝামাঝি সময় থেকেই শুরু হয় ধারদেনা করে চলার পালা।
খরচের সঙ্গে তাল মেলাতে গিয়ে পরিবারের খাদ্যতালিকায়ও কাটছাঁট করতে হচ্ছে। আগে নিয়মিত মাছ-মাংস কেনা সম্ভব হলেও এখন তা কমিয়ে দিতে হয়েছে। নিজের ও পরিবারের সদস্যদের চিকিৎসার ক্ষেত্রেও ব্যয় সংকোচন করতে হচ্ছে। এমনকি মায়ের চিকিৎসার খরচ কমাতেও বাধ্য হচ্ছেন তিনি। সংসারের প্রয়োজনীয় ব্যয় মেটানোর বাইরে সঞ্চয় কিংবা বিনোদনের জন্য অর্থ রাখা এখন তাঁর কাছে কঠিন।
এ চিত্র শুধু একজন চাকরিজীবীর নয়। বেসরকারি প্রতিষ্ঠানে কর্মরত অনেকেরও একই অভিজ্ঞতা। দুই বছরে কারও বেতন পাঁচ হাজার টাকা বেড়েছে, কারও বেড়েছে ১০ হাজার টাকা। কিন্তু নিত্যপ্রয়োজনীয় পণ্য, বাসাভাড়া, যাতায়াত ও চিকিৎসার ব্যয় বেড়ে যাওয়ায় বাড়তি আয়ের সুফল মিলছে না। আগে যাঁরা বেতনের একটি অংশ সঞ্চয় করতে পারতেন, তাঁদের অনেকেই এখন মাসের শেষ দিকে ঋণ নিতে বাধ্য হচ্ছেন।
আয় বাড়লেও বাড়ছে না সঞ্চয়: একটি তথ্যপ্রযুক্তি প্রতিষ্ঠানে কর্মরত এক চাকরিজীবীর মাসিক বেতন দুই বছরে প্রায় পাঁচ হাজার টাকা বেড়ে ৩০ হাজার টাকায় দাঁড়িয়েছে। স্ত্রী, সন্তান ও মা-বাবাকে নিয়ে পাঁচ সদস্যের সংসারে এই আয় দিয়ে খরচ সামলানো কঠিন হয়ে পড়েছে। আগে নিয়মিত বেতনের ৫ থেকে ১০ শতাংশ সঞ্চয় করতে পারলেও এখন আর তা সম্ভব হচ্ছে না। বরং মাসের শেষ সপ্তাহে ধারদেনা করে সংসার চালাতে হচ্ছে।
কয়েক মাস আগে দেড় বছরের সন্তানের অস্ত্রোপচারের খরচ মেটাতে গিয়ে তাঁর জমানো টাকা শেষ হয়ে যায়। এরপরও প্রয়োজনীয় অর্থের ঘাটতি থাকায় ঋণ নিতে হয়। সেই ঋণ পরিশোধ করতে গিয়ে এখন নিত্যপ্রয়োজনীয় বাজার করতেও হিমশিম খেতে হচ্ছে। অর্থের অভাবে এক মাস সন্তানের ওষুধ কিনতেও সমস্যায় পড়তে হয়েছে।
এ ধরনের পরিস্থিতিতে পরিবারগুলোকে শুধু ব্যয় কমানো নয়, প্রয়োজনীয় চাহিদার মধ্যেও অগ্রাধিকার নির্ধারণ করতে হচ্ছে। চিকিৎসা, পুষ্টিকর খাবার কিংবা সন্তানদের প্রয়োজনীয় জিনিস কোন খাতে কতটা খরচ করা যাবে, তা নিয়ে প্রতিনিয়ত হিসাব কষতে হচ্ছে। ফলে আর্থিক সংকটের প্রভাব পড়ছে পরিবারের স্বাভাবিক জীবনযাপনেও।
বেতন বাড়ে, সংসারের খরচও বাড়ে: স্ত্রী ও চার সন্তানকে নিয়ে ছয় সদস্যের সংসার আরেক বেসরকারি চাকরিজীবীর। দুই বছর আগে তাঁর মাসিক বেতন ছিল ২৮ হাজার টাকা, বর্তমানে তা বেড়ে প্রায় ৪০ হাজার টাকা হয়েছে। কিন্তু আয় বাড়লেও মাস শেষ হওয়ার আগেই সংসারের খরচ মেটাতে ঋণ করতে হচ্ছে।
সন্তানদের স্কুলের ফি ও আনুষঙ্গিক ব্যয় তাঁর মাসিক আয়ের বড় একটি অংশ নিয়ে নিচ্ছে। জমজ দুই সন্তানের জন্য বাইরে থেকে দুধ কিনতে হয়। পাশাপাশি গ্রামে থাকা মায়ের জন্যও প্রতি মাসে অর্থ পাঠাতে হয়। এসব খরচ সামলাতে গিয়ে সন্তানদের অনেক চাহিদা পূরণ করা সম্ভব হচ্ছে না।
পরিবারের কেউ অসুস্থ হলে পরিস্থিতি আরও কঠিন হয়ে ওঠে। বাড়তি চিকিৎসা ব্যয় মেটাতে গিয়ে খাবার ও অন্যান্য প্রয়োজনীয় খরচ কমাতে হয়। আগে মাঝেমধ্যে সন্তানদের জন্য ব্রয়লার মুরগি কেনা গেলেও দাম বেড়ে যাওয়ায় এখন সেটিও কমিয়ে দিতে হচ্ছে। বেতন বাড়লেও সংসারের সামগ্রিক ব্যয় তার চেয়ে অনেক বেশি বেড়ে যাওয়ায় সঞ্চয়ের সুযোগ তৈরি হচ্ছে না।
আয়ের চেয়ে ব্যয় বৃদ্ধির গতি বেশি: বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) ‘লিভিং স্ট্যান্ডার্ড সার্ভে-২০২৫’-এর তথ্যেও পরিবারের আয় ও ব্যয়ের এই ব্যবধান উঠে এসেছে। জরিপ অনুযায়ী, দেশে একটি পরিবারের গড় মাসিক আয় ৩৩ হাজার ৫১৩ টাকা। বিপরীতে গড় মাসিক ব্যয় ৩৫ হাজার ৩১১ টাকা। অর্থাৎ, গড়ে একটি পরিবারের মাসিক ব্যয় আয়ের চেয়ে ১ হাজার ৭৯৮ টাকা বেশি।
২০২২ সালের খানার আয় ও ব্যয় জরিপের সঙ্গে তুলনা করলে পরিস্থিতির পরিবর্তন আরও স্পষ্ট হয়। ওই বছর একটি পরিবারের গড় মাসিক আয় ছিল ৩২ হাজার ৪২২ টাকা, আর ব্যয় ছিল ৩১ হাজার ৫০০ টাকা। তিন বছরে গড় মাসিক আয় বেড়েছে ১ হাজার ৯১ টাকা। বিপরীতে ব্যয় বেড়েছে ৩ হাজার ৮১১ টাকা। অর্থাৎ, এই সময়ে পারিবারিক ব্যয় বৃদ্ধির পরিমাণ আয় বৃদ্ধির প্রায় সাড়ে তিন গুণ।
অঞ্চলভেদেও পরিবারের ব্যয়ের চিত্রে বড় পার্থক্য রয়েছে। সিটি করপোরেশন এলাকায় একটি পরিবারের গড় মাসিক ব্যয় ৪৬ হাজার ৭৭৮ টাকা। অন্যান্য শহরাঞ্চলে এ ব্যয় ৩৭ হাজার ৩৪৪ টাকা এবং গ্রামাঞ্চলে প্রায় ৩২ হাজার টাকা। শহরে বাসাভাড়া ও অন্যান্য খাদ্যবহির্ভূত খরচ বেশি হওয়ায় পরিবারের বাজেটে চাপ তৈরি হচ্ছে। অন্যদিকে গ্রামাঞ্চলে আয় তুলনামূলক কম হওয়ায় মৌলিক প্রয়োজন মেটাতেও অনেক পরিবার ঋণের ওপর নির্ভর করছে।
জরিপের তথ্য অনুযায়ী, গত এক বছরে মৌলিক জীবনযাত্রার ব্যয় মেটাতে গ্রামাঞ্চলের ৫১ দশমিক ৯১ শতাংশ পরিবারকে ঋণ নিতে হয়েছে। অন্যান্য শহরাঞ্চলে এই হার ৪০ দশমিক ১৯ শতাংশ। সিটি করপোরেশন এলাকায় হার ৩২ দশমিক ১১ শতাংশ। অর্থাৎ, জীবনযাত্রার ব্যয় মেটাতে দেশের বিপুলসংখ্যক পরিবারকে ধারদেনার আশ্রয় নিতে হচ্ছে।
জাতীয় পর্যায়ে পরিবারের গড় মাসিক ব্যয়ের প্রায় অর্ধেক খাদ্য খাতে ব্যয় হয়। তবে সিটি করপোরেশন এলাকায় খাদ্যবহির্ভূত খাতে ব্যয়ের অনুপাত বেশি; মোট ব্যয়ের ৫৬ দশমিক ৭ শতাংশই চলে যায় এ খাতে। বাসাভাড়া, বিদ্যুৎ-গ্যাস, যাতায়াত, শিক্ষা ও চিকিৎসার মতো ব্যয় মেটানোর পর অনেক পরিবারের হাতে খাবার ও অন্যান্য প্রয়োজনের জন্য পর্যাপ্ত অর্থ থাকছে না।
ঋণ শোধে নতুন ঋণ, ঝুঁকিতে ভবিষ্যৎ: আয় ও ব্যয়ের ব্যবধান দীর্ঘদিন ধরে চলতে থাকলে পরিবারগুলো সাধারণত কয়েকটি উপায়ে পরিস্থিতি সামাল দেওয়ার চেষ্টা করে। কেউ জমানো অর্থ ভেঙে ফেলেন, কেউ পরিচিতজনের কাছ থেকে ধার নেন, আবার কেউ ঋণ পরিশোধের জন্য নতুন করে ঋণ করেন। সাময়িকভাবে এসব উপায় সংসার চালাতে সহায়তা করলেও দীর্ঘ মেয়াদে আর্থিক অনিশ্চয়তা বাড়ায়।
বিশেষ করে যেসব পরিবারের নিয়মিত আয়ের বাইরে বাড়তি কোনো অর্থের উৎস নেই, তাঁদের জন্য আকস্মিক চিকিৎসা ব্যয়, চাকরি হারানো কিংবা অন্য কোনো জরুরি পরিস্থিতি বড় সংকট তৈরি করতে পারে। সঞ্চয় না থাকায় এসব পরিবারকে তখন আরও বেশি ঋণের ওপর নির্ভর করতে হয়। এর ফলে ভবিষ্যতের আয় থেকেও ঋণ পরিশোধের জন্য অর্থ সরিয়ে রাখতে হয়।
সঞ্চয় কমে যাওয়ার আরেকটি প্রভাব পড়ে পরিবারের শিক্ষা, স্বাস্থ্য ও পুষ্টিতে। সংসারের খরচ কমাতে গিয়ে পুষ্টিকর খাবার কেনা কমানো হলে শিশুদের স্বাস্থ্য ও বিকাশ ক্ষতিগ্রস্ত হওয়ার আশঙ্কা থাকে। একইভাবে অর্থের অভাবে চিকিৎসা পিছিয়ে দেওয়া কিংবা সন্তানদের শিক্ষা-সংক্রান্ত ব্যয় কমানোর প্রয়োজন হলে তার প্রভাব দীর্ঘমেয়াদি হতে পারে।
অর্থনীতিবিদদের মতে, পরিবারের আয় বাড়লেও যদি সেই বৃদ্ধির তুলনায় জীবনযাত্রার ব্যয় দ্রুত বাড়ে, তাহলে প্রকৃত ক্রয়ক্ষমতা কমে যায়। কাগজে-কলমে বেতন বৃদ্ধি পেলেও একই অর্থ দিয়ে আগের মতো পণ্য ও সেবা কেনা সম্ভব হয় না। ফলে আয় বৃদ্ধির সুফল সাধারণ মানুষের দৈনন্দিন জীবনে প্রতিফলিত হয় না।
মূল্যস্ফীতি নিয়ন্ত্রণে গুরুত্ব: বেসরকারি গবেষণা সংস্থা সেন্টার ফর পলিসি ডায়ালগের (সিপিডি) সম্মাননীয় ফেলো ও অর্থনীতিবিদ ড. ফাহমিদা খাতুনের মতে, দেশের বহু পরিবারের বর্তমান আয় দিয়ে নিত্যপ্রয়োজনীয় ব্যয় মেটানোই কঠিন হয়ে পড়েছে। ২০২২ থেকে ২০২৫ সালের মধ্যে পারিবারিক গড় মাসিক আয় ১ হাজার ৯১ টাকা বাড়লেও ব্যয় বেড়েছে ৩ হাজার ৮১১ টাকা। এতে সাধারণ মানুষের ক্রয়ক্ষমতার ওপর বড় ধরনের চাপ তৈরি হয়েছে।
তিনি মনে করেন, খাবার, চিকিৎসা, শিক্ষা ও বাসস্থানের মতো মৌলিক খাতের ব্যয় মেটাতে গিয়ে মানুষ অন্যান্য প্রয়োজনীয় খরচ কমাতে বাধ্য হচ্ছে। মৌলিক ব্যয় মেটাতে গ্রামাঞ্চলের ৫১ দশমিক ৯১ শতাংশ পরিবারের ঋণ নেওয়ার তথ্য বিশেষভাবে উদ্বেগজনক। অনেক পরিবারের হাতে জরুরি পরিস্থিতি সামাল দেওয়ার মতো পর্যাপ্ত সঞ্চয় নেই। ফলে কেউ ধার করছেন, কেউ সঞ্চয় ভাঙছেন, আবার কেউ পুরোনো ঋণ পরিশোধে নতুন ঋণ নিচ্ছেন।
এই প্রবণতা দীর্ঘস্থায়ী হলে পরিবারের আয়ের বড় অংশ ঋণ পরিশোধে ব্যয় হবে। এতে স্বাস্থ্য, শিক্ষা ও অন্যান্য উৎপাদনশীল খাতে ব্যয় কমে যাওয়ার আশঙ্কা রয়েছে। একই সঙ্গে পরিবারের আর্থিক নিরাপত্তা দুর্বল হওয়ার পাশাপাশি সামগ্রিক অর্থনৈতিক কর্মকাণ্ডেও নেতিবাচক প্রভাব পড়তে পারে।
অর্থনীতিবিদদের মতে, এই পরিস্থিতি থেকে উত্তরণে মূল্যস্ফীতি নিয়ন্ত্রণের পাশাপাশি নিম্ন ও মধ্যম আয়ের মানুষের জন্য লক্ষ্যভিত্তিক সামাজিক সহায়তা বাড়ানো জরুরি। সাশ্রয়ী বাসস্থানের সুযোগ, মানসম্মত সরকারি সেবা এবং খাদ্য, চিকিৎসা ও শিক্ষার ব্যয় কমানোর উদ্যোগ নিতে হবে। একই সঙ্গে মজুরি ও বেতন যেন জীবনযাত্রার বাস্তব ব্যয়ের সঙ্গে সামঞ্জস্যপূর্ণ হয়, তা নিশ্চিত করা প্রয়োজন।
পরিবারগুলোর জন্য নিরাপদ সঞ্চয়ের সুযোগ তৈরি এবং সহজ শর্তে ঋণপ্রাপ্তি নিশ্চিত করাও গুরুত্বপূর্ণ। তবে দীর্ঘমেয়াদি সমাধানের জন্য সবচেয়ে বেশি প্রয়োজন আয় ও ব্যয়ের ব্যবধান কমানো। কারণ, বেতন বৃদ্ধি যদি নিত্যপ্রয়োজনীয় পণ্যের দাম ও অন্যান্য খরচের সঙ্গে তাল মেলাতে না পারে, তাহলে সেই বৃদ্ধিতে স্বস্তি ফিরবে না।
মাস শেষে আয় ফুরিয়ে যাওয়ার পর ধারদেনা করে সংসার চালানো কোনো পরিবারের জন্যই টেকসই ব্যবস্থা নয়। অথচ ক্রমবর্ধমান জীবনযাত্রার ব্যয়ের চাপে অনেক নিম্ন ও মধ্যবিত্ত পরিবার এখন সেই বাস্তবতার মধ্যেই দিন কাটাচ্ছে। আয় বাড়লেও ব্যয়ের লাগাম টানা না গেলে ঋণনির্ভরতা আরও বাড়বে, আর সংসারের হিসাব মেলানোর লড়াই দীর্ঘ হবে।
Please Share This Post in Your Social Media
About Author Information