Dhaka ০৯:২২ অপরাহ্ন, শনিবার, ০৭ নভেম্বর ২০২৬, ২৩ কার্তিক ১৪৩৩ বঙ্গাব্দ

একটু সোনার গহনার স্বপ্ন, সামর্থ্যের কাছে হার মানছে ভালোবাসা
বিশেষ প্রতিবেদক
10 / 100 SEO Score


একটি সোনার চেইন, একজোড়া কানের দুল কিংবা ছোট্ট একটি আংটি, দাম ও আকারে ছোট হলেও মধ্যবিত্ত পরিবারের কারও কারও কাছে এগুলো দীর্ঘদিনের স্বপ্ন। কখনো বিয়ের পর প্রথম উপহার, কখনো বিবাহবার্ষিকীর স্মৃতি, আবার কখনো নিজের জন্য বহুদিনের জমানো ইচ্ছা। এমন একটি গহনা কেনার পরিকল্পনা নিয়েই কেউ মাসের পর মাস টাকা জমাচ্ছেন। কিন্তু দোকানে গিয়ে দাম জানার পর বুঝতে পারছেন, সঞ্চয়ের অঙ্ক আর স্বপ্নের অঙ্ক মিলছে না।

এই না-মেলার হিসাব শুধু গহনা কেনার ইচ্ছাকেই আটকে দিচ্ছে না, প্রভাব ফেলছে পারিবারিক সম্পর্কেও। কোথাও স্ত্রীর মনে জমছে অভিমান, কোথাও স্বামী সামর্থ্যের সীমাবদ্ধতা বোঝাতে গিয়ে বিব্রত হচ্ছেন। কেউ ঋণ করে শখ পূরণের চেষ্টা করছেন, কেউ আবার প্রিয়জনের ইচ্ছা পূরণের প্রতিশ্রুতি দিয়েও তা রাখতে পারছেন না। ফলে সোনার গহনা এখন অনেক মধ্যবিত্ত পরিবারের কাছে ভালোবাসার উপহার হওয়ার পাশাপাশি অপূর্ণতা ও দীর্ঘ অপেক্ষার প্রতীক হয়ে উঠেছে।

একসময় বেতনের বোনাস কিংবা কয়েক মাসের সঞ্চয়ে যে গহনা কেনা সম্ভব ছিল, সোনার দামের ঊর্ধ্বগতিতে তা এখন অনেকের নাগালের বাইরে। সংসারের নিত্যপ্রয়োজনীয় ব্যয় মেটাতেই যেখানে হিমশিম খেতে হচ্ছে, সেখানে গহনা কেনার জন্য আলাদা অর্থ জমানো কঠিন হয়ে পড়েছে।

মধ্যবিত্ত পরিবারের কাছে সোনার গহনা কেবল সাজসজ্জার উপকরণ নয়। এর সঙ্গে জড়িয়ে আছে আবেগ, সামাজিক মর্যাদা, পারিবারিক ঐতিহ্য ও ভবিষ্যতের সঞ্চয়ের ধারণা। বিয়েতে কনেকে গহনা দেওয়া কিংবা বিশেষ দিনে স্ত্রীকে একটি অলংকার উপহার দেওয়ার রীতি বহু পরিবারে প্রচলিত। ফলে গহনা কেনার সামর্থ্য না থাকলে অনেকের মনে তৈরি হচ্ছে অপূর্ণতা।

একসময় দেশের সোনার গহনার বাজারে মধ্যবিত্ত শ্রেণি ছিল অন্যতম বড় ক্রেতা। বেতনের টাকা, ঈদের বোনাস কিংবা কয়েক মাসের সঞ্চয় দিয়ে অনেকে ছোটখাটো গহনা কিনতেন। এখন সেই চিত্র অনেকটাই বদলে গেছে। গহনার দোকানে গিয়ে পছন্দের নকশা দেখার পর দাম শুনে অনেককেই শেষ পর্যন্ত খালি হাতে ফিরতে হচ্ছে।

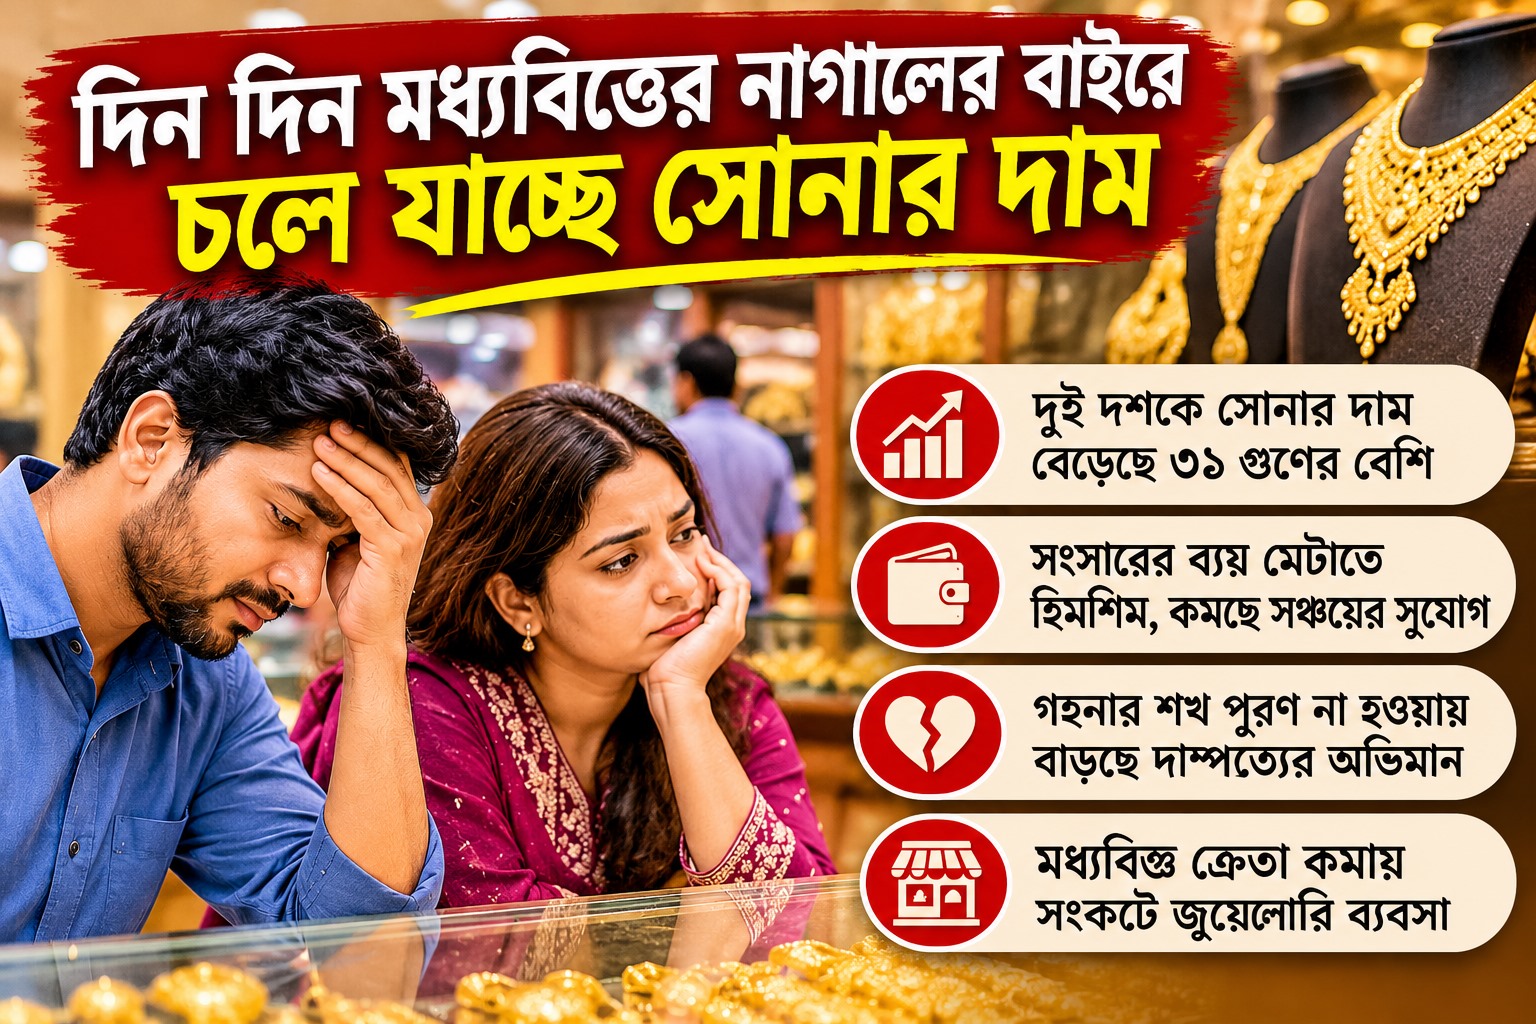
শখ পূরণ না হওয়ায় বাড়ছে অভিমান: কয়েক মাস ধরে টাকা জমিয়ে একটি সোনার চেইন কেনার পরিকল্পনা করেছিলেন এক গৃহিণী। সংসারের খরচ সামলে অল্প অল্প করে প্রায় ৫০ হাজার টাকা জমিয়েছেন। ভেবেছিলেন, এই টাকা দিয়ে অন্তত ছোট একটি চেইন কিনতে পারবেন। কিন্তু কয়েকটি দোকানে ঘুরে পছন্দের গহনার দাম জানার পর বুঝতে পারেন, সঞ্চিত অর্থে প্রত্যাশা পূরণ সম্ভব নয়।

তিনি জানান, দীর্ঘদিনের ইচ্ছা পূরণ হবে ভেবে স্বামীকে টাকা জমিয়ে রাখার কথা বলেছিলেন। কিন্তু দোকানে গিয়ে বাস্তবতা বোঝার পর মন খারাপ হয়ে যায়। বিষয়টি নিয়ে আগে স্বামীর সঙ্গে মনোমালিন্যও হয়েছিল। তার মনে হয়েছিল, স্বামী হয়তো ইচ্ছা করেই গহনা কিনে দিতে চাইছেন না। পরে নিজে বাজারে গিয়ে দাম জানার পর বুঝতে পারেন, বিষয়টি অনীহার নয়, সামর্থ্যের।

এ ধরনের অভিজ্ঞতা এখন অনেক পরিবারেরই। স্ত্রী হয়তো ভাবছেন, স্বামী তার শখকে গুরুত্ব দিচ্ছেন না। অন্যদিকে স্বামী বাসাভাড়া, বাজার, সন্তানের পড়াশোনা, চিকিৎসা ও অন্যান্য খরচ মেটানোর পর গহনা কেনার মতো অর্থ হাতে পাচ্ছেন না। সীমিত আয়ের মধ্যে সংসারের প্রয়োজনীয় ব্যয় সামলাতে গিয়ে ব্যক্তিগত ইচ্ছাকে পিছিয়ে দিতে হচ্ছে।

একজন বেসরকারি চাকরিজীবী জানান, স্ত্রীর জন্য সোনার চেইন কেনার ইচ্ছা তারও ছিল। কিন্তু মাস শেষে বেতন থেকে সংসারের খরচ দেওয়ার পর বড় অঙ্কের অর্থ সঞ্চয় করা সম্ভব হয় না। কিছুদিন আগে স্ত্রীর মন ভালো রাখতে ঋণ করে একটি চেইন কিনে দিয়েছেন। এতে স্ত্রীর ইচ্ছা পূরণ হলেও পরিবারের ওপর বাড়তি আর্থিক চাপ তৈরি হয়েছে।

আবার নতুন সংসার শুরু করা অনেক দম্পতিও গহনা কেনার পরিকল্পনা আপাতত স্থগিত রাখছেন। বিয়ের পর স্ত্রীকে একটি সোনার আংটি উপহার দেওয়ার ইচ্ছা থাকলেও বর্তমান দামে তা কিনতে গেলে মাসিক বাজেটে চাপ পড়বে—এমন চিন্তা থেকে কেউ কেউ অপেক্ষার সিদ্ধান্ত নিচ্ছেন। দুজনের আলোচনায় ঠিক করছেন, আগে কিছু টাকা জমাবেন, তারপর সামর্থ্য অনুযায়ী গহনা কিনবেন।

দুই দশকে সোনার দাম বেড়েছে ৩১ গুণের বেশি: সোনার বাজারের দীর্ঘমেয়াদি হিসাব মধ্যবিত্তের ক্রয়ক্ষমতার পরিবর্তনকে স্পষ্ট করে। ২০০০ সালে ভালো মানের এক ভরি সোনার দাম ছিল প্রায় ৬ হাজার ৯০০ টাকা। ২০১০ সালে তা বেড়ে দাঁড়ায় ৪২ হাজার ১৬৫ টাকা। ২০১৮ সালে প্রথমবারের মতো ভরিপ্রতি দাম ৫০ হাজার টাকা ছাড়িয়ে যায়।

এরপর দাম বৃদ্ধির গতি আরও বাড়ে। ২০২৩ সালের জুলাইয়ে প্রতি ভরি সোনার দাম এক লাখ টাকা অতিক্রম করে। ২০২৫ সালের ফেব্রুয়ারিতে তা দেড় লাখ টাকা ছাড়ায়। একই বছরের ৭ অক্টোবর দাম পৌঁছে যায় দুই লাখ টাকার ওপরে।

দাম বৃদ্ধির এই ধারাবাহিকতা ২০২৬ সালেও অব্যাহত থাকে। ২৯ জানুয়ারি ভালো মানের সোনার দাম ভরিপ্রতি সর্বোচ্চ ২ লাখ ৮৬ হাজার টাকায় পৌঁছেছিল। কয়েক দফা ওঠানামার পর ১ নভেম্বর দাম দাঁড়ায় ২ লাখ ১৭ হাজার ৫৯২ টাকা।

অর্থাৎ, ২০০০ সালের তুলনায় বর্তমানে এক ভরি সোনার দাম বেড়েছে ৩১ গুণেরও বেশি। ফলে আগে যে অর্থ দিয়ে একটি পরিবারের জন্য ছোটখাটো গহনা কেনা সম্ভব হতো, এখন সেই অর্থে সামান্য অলংকার কেনাও কঠিন হয়ে পড়েছে।

বিশেষ করে নির্দিষ্ট বেতনের ওপর নির্ভরশীল পরিবারগুলোর জন্য এই মূল্যবৃদ্ধি বড় বাধা হয়ে দাঁড়িয়েছে। আয় বাড়লেও নিত্যপ্রয়োজনীয় পণ্যের দাম, বাসাভাড়া, শিক্ষা ও চিকিৎসা ব্যয় মেটানোর পর গহনা কেনার জন্য আলাদা অর্থ রাখা কঠিন হচ্ছে।

আয়ের চেয়ে ব্যয় বেশি, কমছে সঞ্চয়ের সুযোগ: মধ্যবিত্ত পরিবারের আর্থিক বাস্তবতার একটি চিত্র পাওয়া যায় বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) জীবনযাত্রার মান জরিপে। ২০২৫ সালের লিভিং স্ট্যান্ডার্ড সার্ভে অনুযায়ী, দেশে একটি পরিবারের মাসিক গড় আয় ৩৩ হাজার ৫১৩ টাকা। বিপরীতে গড় মাসিক ব্যয় ৩৫ হাজার ৩১১ টাকা। অর্থাৎ, একটি পরিবারকে প্রতি মাসে আয়ের তুলনায় গড়ে ১ হাজার ৭৯৮ টাকা বেশি খরচ করতে হচ্ছে। বছর শেষে এই ঘাটতি দাঁড়ায় ২১ হাজার ৫৭৬ টাকা।

জরিপে আরও দেখা গেছে, দেশের ৪৭ দশমিক ৪২ শতাংশ পরিবার গত এক বছরে দৈনন্দিন ব্যয় মেটাতে ঋণ করেছে। গ্রামাঞ্চলে এ হার ৫১ দশমিক ৯১ শতাংশ, শহরাঞ্চলে ৪০ দশমিক ১৯ শতাংশ এবং সিটি করপোরেশন এলাকায় ৩২ দশমিক ১১ শতাংশ।

শহরাঞ্চলে জীবনযাত্রার ব্যয় তুলনামূলক বেশি। সিটি করপোরেশন এলাকায় একটি পরিবারের গড় মাসিক ব্যয় ৪৬ হাজার ৭৭৮ টাকা। অন্য শহরাঞ্চলে ৩৭ হাজার ৩৪৪ টাকা এবং গ্রামাঞ্চলে ৩২ হাজার ৫৩২ টাকা।

অন্যদিকে, ২০২২ সালের খানা আয় ও ব্যয় জরিপে একটি পরিবারের গড় মাসিক আয় ছিল ৩২ হাজার ৪২২ টাকা এবং ব্যয় ছিল ৩১ হাজার ৫০০ টাকা। অর্থাৎ, তখন গড়ে ৯২২ টাকা উদ্বৃত্ত থাকত। কিন্তু ২০২৫ সালের জরিপে আয় ও ব্যয়ের হিসাব উল্টে গেছে।

মূল্যস্ফীতির চাপও মানুষের ক্রয়ক্ষমতা কমিয়ে দিচ্ছে। বিবিএসের তথ্য অনুযায়ী, ২০২৬ সালের সেপ্টেম্বরে দেশে মূল্যস্ফীতি ছিল ৮ দশমিক ৩৪ শতাংশ। বিপরীতে সাধারণ মজুরি বৃদ্ধির হার ছিল ৭ দশমিক ৯০ শতাংশ। অর্থাৎ, মজুরি বাড়লেও মূল্যস্ফীতির তুলনায় তা পিছিয়ে রয়েছে।

এ অবস্থায় পরিবারের প্রয়োজনীয় ব্যয় মেটানোর পর সঞ্চয়ের সুযোগ কমে যাচ্ছে। আর সঞ্চয় না থাকলে সোনার মতো উচ্চমূল্যের পণ্য কেনার পরিকল্পনা বাস্তবায়ন করা আরও কঠিন হয়ে পড়ে।

Recent Comments

No comments to show.

Please Share This Post in Your Social Media

Write Your Comment

Your email address will not be published. Required fields are marked *

Save Your Email and Others Information

7 + two =

About Author Information
একটু সোনার গহনার স্বপ্ন, সামর্থ্যের কাছে হার মানছে ভালোবাসা

Update Time : ০৮:৩৪:০৯ পূর্বাহ্ন, শনিবার, ৭ নভেম্বর ২০২৬
10 / 100 SEO Score


একটি সোনার চেইন, একজোড়া কানের দুল কিংবা ছোট্ট একটি আংটি, দাম ও আকারে ছোট হলেও মধ্যবিত্ত পরিবারের কারও কারও কাছে এগুলো দীর্ঘদিনের স্বপ্ন। কখনো বিয়ের পর প্রথম উপহার, কখনো বিবাহবার্ষিকীর স্মৃতি, আবার কখনো নিজের জন্য বহুদিনের জমানো ইচ্ছা। এমন একটি গহনা কেনার পরিকল্পনা নিয়েই কেউ মাসের পর মাস টাকা জমাচ্ছেন। কিন্তু দোকানে গিয়ে দাম জানার পর বুঝতে পারছেন, সঞ্চয়ের অঙ্ক আর স্বপ্নের অঙ্ক মিলছে না।

এই না-মেলার হিসাব শুধু গহনা কেনার ইচ্ছাকেই আটকে দিচ্ছে না, প্রভাব ফেলছে পারিবারিক সম্পর্কেও। কোথাও স্ত্রীর মনে জমছে অভিমান, কোথাও স্বামী সামর্থ্যের সীমাবদ্ধতা বোঝাতে গিয়ে বিব্রত হচ্ছেন। কেউ ঋণ করে শখ পূরণের চেষ্টা করছেন, কেউ আবার প্রিয়জনের ইচ্ছা পূরণের প্রতিশ্রুতি দিয়েও তা রাখতে পারছেন না। ফলে সোনার গহনা এখন অনেক মধ্যবিত্ত পরিবারের কাছে ভালোবাসার উপহার হওয়ার পাশাপাশি অপূর্ণতা ও দীর্ঘ অপেক্ষার প্রতীক হয়ে উঠেছে।

একসময় বেতনের বোনাস কিংবা কয়েক মাসের সঞ্চয়ে যে গহনা কেনা সম্ভব ছিল, সোনার দামের ঊর্ধ্বগতিতে তা এখন অনেকের নাগালের বাইরে। সংসারের নিত্যপ্রয়োজনীয় ব্যয় মেটাতেই যেখানে হিমশিম খেতে হচ্ছে, সেখানে গহনা কেনার জন্য আলাদা অর্থ জমানো কঠিন হয়ে পড়েছে।

মধ্যবিত্ত পরিবারের কাছে সোনার গহনা কেবল সাজসজ্জার উপকরণ নয়। এর সঙ্গে জড়িয়ে আছে আবেগ, সামাজিক মর্যাদা, পারিবারিক ঐতিহ্য ও ভবিষ্যতের সঞ্চয়ের ধারণা। বিয়েতে কনেকে গহনা দেওয়া কিংবা বিশেষ দিনে স্ত্রীকে একটি অলংকার উপহার দেওয়ার রীতি বহু পরিবারে প্রচলিত। ফলে গহনা কেনার সামর্থ্য না থাকলে অনেকের মনে তৈরি হচ্ছে অপূর্ণতা।

একসময় দেশের সোনার গহনার বাজারে মধ্যবিত্ত শ্রেণি ছিল অন্যতম বড় ক্রেতা। বেতনের টাকা, ঈদের বোনাস কিংবা কয়েক মাসের সঞ্চয় দিয়ে অনেকে ছোটখাটো গহনা কিনতেন। এখন সেই চিত্র অনেকটাই বদলে গেছে। গহনার দোকানে গিয়ে পছন্দের নকশা দেখার পর দাম শুনে অনেককেই শেষ পর্যন্ত খালি হাতে ফিরতে হচ্ছে।

শখ পূরণ না হওয়ায় বাড়ছে অভিমান: কয়েক মাস ধরে টাকা জমিয়ে একটি সোনার চেইন কেনার পরিকল্পনা করেছিলেন এক গৃহিণী। সংসারের খরচ সামলে অল্প অল্প করে প্রায় ৫০ হাজার টাকা জমিয়েছেন। ভেবেছিলেন, এই টাকা দিয়ে অন্তত ছোট একটি চেইন কিনতে পারবেন। কিন্তু কয়েকটি দোকানে ঘুরে পছন্দের গহনার দাম জানার পর বুঝতে পারেন, সঞ্চিত অর্থে প্রত্যাশা পূরণ সম্ভব নয়।

তিনি জানান, দীর্ঘদিনের ইচ্ছা পূরণ হবে ভেবে স্বামীকে টাকা জমিয়ে রাখার কথা বলেছিলেন। কিন্তু দোকানে গিয়ে বাস্তবতা বোঝার পর মন খারাপ হয়ে যায়। বিষয়টি নিয়ে আগে স্বামীর সঙ্গে মনোমালিন্যও হয়েছিল। তার মনে হয়েছিল, স্বামী হয়তো ইচ্ছা করেই গহনা কিনে দিতে চাইছেন না। পরে নিজে বাজারে গিয়ে দাম জানার পর বুঝতে পারেন, বিষয়টি অনীহার নয়, সামর্থ্যের।

এ ধরনের অভিজ্ঞতা এখন অনেক পরিবারেরই। স্ত্রী হয়তো ভাবছেন, স্বামী তার শখকে গুরুত্ব দিচ্ছেন না। অন্যদিকে স্বামী বাসাভাড়া, বাজার, সন্তানের পড়াশোনা, চিকিৎসা ও অন্যান্য খরচ মেটানোর পর গহনা কেনার মতো অর্থ হাতে পাচ্ছেন না। সীমিত আয়ের মধ্যে সংসারের প্রয়োজনীয় ব্যয় সামলাতে গিয়ে ব্যক্তিগত ইচ্ছাকে পিছিয়ে দিতে হচ্ছে।

একজন বেসরকারি চাকরিজীবী জানান, স্ত্রীর জন্য সোনার চেইন কেনার ইচ্ছা তারও ছিল। কিন্তু মাস শেষে বেতন থেকে সংসারের খরচ দেওয়ার পর বড় অঙ্কের অর্থ সঞ্চয় করা সম্ভব হয় না। কিছুদিন আগে স্ত্রীর মন ভালো রাখতে ঋণ করে একটি চেইন কিনে দিয়েছেন। এতে স্ত্রীর ইচ্ছা পূরণ হলেও পরিবারের ওপর বাড়তি আর্থিক চাপ তৈরি হয়েছে।

আবার নতুন সংসার শুরু করা অনেক দম্পতিও গহনা কেনার পরিকল্পনা আপাতত স্থগিত রাখছেন। বিয়ের পর স্ত্রীকে একটি সোনার আংটি উপহার দেওয়ার ইচ্ছা থাকলেও বর্তমান দামে তা কিনতে গেলে মাসিক বাজেটে চাপ পড়বে—এমন চিন্তা থেকে কেউ কেউ অপেক্ষার সিদ্ধান্ত নিচ্ছেন। দুজনের আলোচনায় ঠিক করছেন, আগে কিছু টাকা জমাবেন, তারপর সামর্থ্য অনুযায়ী গহনা কিনবেন।

দুই দশকে সোনার দাম বেড়েছে ৩১ গুণের বেশি: সোনার বাজারের দীর্ঘমেয়াদি হিসাব মধ্যবিত্তের ক্রয়ক্ষমতার পরিবর্তনকে স্পষ্ট করে। ২০০০ সালে ভালো মানের এক ভরি সোনার দাম ছিল প্রায় ৬ হাজার ৯০০ টাকা। ২০১০ সালে তা বেড়ে দাঁড়ায় ৪২ হাজার ১৬৫ টাকা। ২০১৮ সালে প্রথমবারের মতো ভরিপ্রতি দাম ৫০ হাজার টাকা ছাড়িয়ে যায়।

এরপর দাম বৃদ্ধির গতি আরও বাড়ে। ২০২৩ সালের জুলাইয়ে প্রতি ভরি সোনার দাম এক লাখ টাকা অতিক্রম করে। ২০২৫ সালের ফেব্রুয়ারিতে তা দেড় লাখ টাকা ছাড়ায়। একই বছরের ৭ অক্টোবর দাম পৌঁছে যায় দুই লাখ টাকার ওপরে।

দাম বৃদ্ধির এই ধারাবাহিকতা ২০২৬ সালেও অব্যাহত থাকে। ২৯ জানুয়ারি ভালো মানের সোনার দাম ভরিপ্রতি সর্বোচ্চ ২ লাখ ৮৬ হাজার টাকায় পৌঁছেছিল। কয়েক দফা ওঠানামার পর ১ নভেম্বর দাম দাঁড়ায় ২ লাখ ১৭ হাজার ৫৯২ টাকা।

অর্থাৎ, ২০০০ সালের তুলনায় বর্তমানে এক ভরি সোনার দাম বেড়েছে ৩১ গুণেরও বেশি। ফলে আগে যে অর্থ দিয়ে একটি পরিবারের জন্য ছোটখাটো গহনা কেনা সম্ভব হতো, এখন সেই অর্থে সামান্য অলংকার কেনাও কঠিন হয়ে পড়েছে।

বিশেষ করে নির্দিষ্ট বেতনের ওপর নির্ভরশীল পরিবারগুলোর জন্য এই মূল্যবৃদ্ধি বড় বাধা হয়ে দাঁড়িয়েছে। আয় বাড়লেও নিত্যপ্রয়োজনীয় পণ্যের দাম, বাসাভাড়া, শিক্ষা ও চিকিৎসা ব্যয় মেটানোর পর গহনা কেনার জন্য আলাদা অর্থ রাখা কঠিন হচ্ছে।

আয়ের চেয়ে ব্যয় বেশি, কমছে সঞ্চয়ের সুযোগ: মধ্যবিত্ত পরিবারের আর্থিক বাস্তবতার একটি চিত্র পাওয়া যায় বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) জীবনযাত্রার মান জরিপে। ২০২৫ সালের লিভিং স্ট্যান্ডার্ড সার্ভে অনুযায়ী, দেশে একটি পরিবারের মাসিক গড় আয় ৩৩ হাজার ৫১৩ টাকা। বিপরীতে গড় মাসিক ব্যয় ৩৫ হাজার ৩১১ টাকা। অর্থাৎ, একটি পরিবারকে প্রতি মাসে আয়ের তুলনায় গড়ে ১ হাজার ৭৯৮ টাকা বেশি খরচ করতে হচ্ছে। বছর শেষে এই ঘাটতি দাঁড়ায় ২১ হাজার ৫৭৬ টাকা।

জরিপে আরও দেখা গেছে, দেশের ৪৭ দশমিক ৪২ শতাংশ পরিবার গত এক বছরে দৈনন্দিন ব্যয় মেটাতে ঋণ করেছে। গ্রামাঞ্চলে এ হার ৫১ দশমিক ৯১ শতাংশ, শহরাঞ্চলে ৪০ দশমিক ১৯ শতাংশ এবং সিটি করপোরেশন এলাকায় ৩২ দশমিক ১১ শতাংশ।

শহরাঞ্চলে জীবনযাত্রার ব্যয় তুলনামূলক বেশি। সিটি করপোরেশন এলাকায় একটি পরিবারের গড় মাসিক ব্যয় ৪৬ হাজার ৭৭৮ টাকা। অন্য শহরাঞ্চলে ৩৭ হাজার ৩৪৪ টাকা এবং গ্রামাঞ্চলে ৩২ হাজার ৫৩২ টাকা।

অন্যদিকে, ২০২২ সালের খানা আয় ও ব্যয় জরিপে একটি পরিবারের গড় মাসিক আয় ছিল ৩২ হাজার ৪২২ টাকা এবং ব্যয় ছিল ৩১ হাজার ৫০০ টাকা। অর্থাৎ, তখন গড়ে ৯২২ টাকা উদ্বৃত্ত থাকত। কিন্তু ২০২৫ সালের জরিপে আয় ও ব্যয়ের হিসাব উল্টে গেছে।

মূল্যস্ফীতির চাপও মানুষের ক্রয়ক্ষমতা কমিয়ে দিচ্ছে। বিবিএসের তথ্য অনুযায়ী, ২০২৬ সালের সেপ্টেম্বরে দেশে মূল্যস্ফীতি ছিল ৮ দশমিক ৩৪ শতাংশ। বিপরীতে সাধারণ মজুরি বৃদ্ধির হার ছিল ৭ দশমিক ৯০ শতাংশ। অর্থাৎ, মজুরি বাড়লেও মূল্যস্ফীতির তুলনায় তা পিছিয়ে রয়েছে।

এ অবস্থায় পরিবারের প্রয়োজনীয় ব্যয় মেটানোর পর সঞ্চয়ের সুযোগ কমে যাচ্ছে। আর সঞ্চয় না থাকলে সোনার মতো উচ্চমূল্যের পণ্য কেনার পরিকল্পনা বাস্তবায়ন করা আরও কঠিন হয়ে পড়ে।