Dhaka ০৭:১০ অপরাহ্ন, শুক্রবার, ১৩ নভেম্বর ২০২৬, ২৯ কার্তিক ১৪৩৩ বঙ্গাব্দ

নারী উদ্যোক্তাদের অর্থায়নে পিছিয়ে ব্যাংক: চাপে ক্ষুদ্র ব্যবসার বিকাশ
বিশেষ প্রতিবেদক
10 / 100 SEO Score


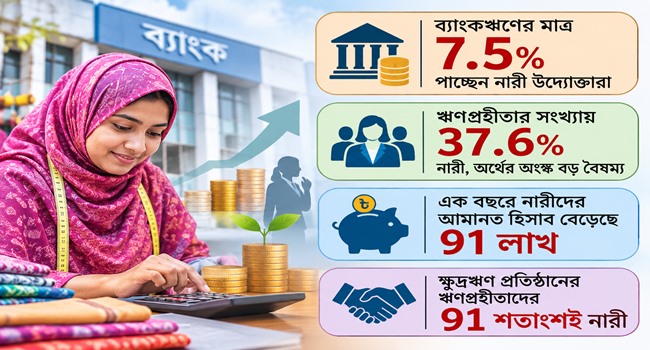
দেশের অর্থনীতিতে নারী উদ্যোক্তাদের অংশগ্রহণ বাড়ছে। ক্ষুদ্র ও মাঝারি শিল্প থেকে শুরু করে উৎপাদন, বাণিজ্য ও সেবা খাতেও নিজেদের অবস্থান তৈরি করছেন তারা। নতুন কর্মসংস্থান সৃষ্টি, স্থানীয় উৎপাদন বাড়ানো এবং পারিবারিক আয়ের পাশাপাশি জাতীয় অর্থনীতিতে অবদান রাখছেন নারী উদ্যোক্তারা। কিন্তু ব্যবসা পরিচালনা ও সম্প্রসারণের জন্য প্রয়োজনীয় ব্যাংকঋণ পেতে এখনো বড় বাধার মুখে পড়তে হচ্ছে তাদের। ব্যাংক ও আর্থিক প্রতিষ্ঠান থেকে কুটির, অতিক্ষুদ্র, ক্ষুদ্র ও মাঝারি শিল্প (সিএমএসএমই) খাতে বিতরণ করা ঋণের মাত্র ৭ দশমিক ৫ শতাংশ পাচ্ছেন নারীদের মালিকানাধীন প্রতিষ্ঠান। ফলে উদ্যোক্তা হওয়ার আগ্রহ থাকলেও প্রয়োজনীয় মূলধনের অভাবে অনেকের ব্যবসা সম্প্রসারণের সুযোগ সীমিত হয়ে পড়ছে।

বাংলাদেশ ব্যাংকের ‘ফিন্যান্সিয়াল ইনক্লুশন রিপোর্ট বাংলাদেশ, ২০২৫’-এর তথ্য অনুযায়ী, ২০২৫ সালের অক্টোবর-ডিসেম্বর প্রান্তিকে সিএমএসএমই খাতে মোট ৭০ হাজার ১৭১ কোটি টাকা ঋণ বিতরণ করা হয়েছে। এর মধ্যে নারী মালিকানাধীন প্রতিষ্ঠান পেয়েছে মাত্র ৫ হাজার ২৮৪ কোটি টাকা। বিপরীতে পুরুষ মালিকানাধীন প্রতিষ্ঠানগুলোর কাছে গেছে ঋণের বড় অংশ। অর্থাৎ ক্ষুদ্র ও মাঝারি শিল্পের অর্থায়নে নারীদের অংশগ্রহণ এখনো অত্যন্ত সীমিত।

অর্থনীতিবিদ ও সংশ্লিষ্টদের কাছে এই পরিসংখ্যান গুরুত্বপূর্ণ। কারণ, ক্ষুদ্র ও মাঝারি শিল্প দেশের উৎপাদন, কর্মসংস্থান এবং স্থানীয় বাজারের অন্যতম ভিত্তি। এ খাতে নারীদের উদ্যোক্তা হিসেবে অংশগ্রহণ বাড়লেও প্রয়োজনীয় অর্থায়ন নিশ্চিত না হলে তাদের ব্যবসার টেকসই বিকাশ কঠিন হয়ে পড়বে।

ঋণের পরিমাণে বড় বৈষম্য: বাংলাদেশ ব্যাংকের প্রতিবেদনে দেখা যায়, ঋণ পাওয়া প্রতিষ্ঠানের সংখ্যার দিক থেকে নারীদের অবস্থান তুলনামূলক ভালো হলেও অর্থের পরিমাণে বড় ব্যবধান রয়েছে। ২০২৫ সালের ডিসেম্বর পর্যন্ত নারী মালিকানাধীন ১ লাখ ৬১ হাজার ২১৩টি প্রতিষ্ঠান সিএমএসএমই ঋণ পেয়েছে। অন্যদিকে পুরুষ মালিকানাধীন ঋণগ্রহীতা প্রতিষ্ঠানের সংখ্যা ২ লাখ ৬৭ হাজার ৪২৪টি।

এ খাতে ঋণ পাওয়া প্রতিষ্ঠানের মোট সংখ্যার ৩৭ দশমিক ৬ শতাংশ নারী মালিকানাধীন। কিন্তু মোট ঋণের মাত্র ৭ দশমিক ৫ শতাংশ তাদের হাতে পৌঁছেছে। অর্থাৎ নারী উদ্যোক্তারা ঋণ পেলেও তুলনামূলকভাবে কম অর্থ পাচ্ছেন। ব্যবসার আকার বাড়ানো, নতুন যন্ত্রপাতি কেনা, উৎপাদন সক্ষমতা বৃদ্ধি কিংবা নতুন বাজারে প্রবেশের ক্ষেত্রে এই সীমিত অর্থায়ন বড় প্রতিবন্ধকতা তৈরি করতে পারে।

নারী উদ্যোক্তাদের পাওয়া ঋণের খাতভিত্তিক বণ্টনেও রয়েছে গুরুত্বপূর্ণ চিত্র। উৎপাদন খাতে তারা পেয়েছেন ২ হাজার ১৯০ কোটি টাকা, যা তাদের মোট ঋণের ৪১ দশমিক ৫ শতাংশ। বাণিজ্য খাতে পেয়েছেন ১ হাজার ৬২৩ কোটি টাকা বা ৩০ দশমিক ৭ শতাংশ। আর সেবা খাতে ঋণের পরিমাণ ১ হাজার ৪৭১ কোটি টাকা, যা মোট ঋণের ২৭ দশমিক ৮ শতাংশ।

এই পরিসংখ্যান বলছে, উৎপাদন থেকে শুরু করে বাণিজ্য ও সেবা—সব খাতেই নারী উদ্যোক্তাদের ব্যবসায়িক কার্যক্রম রয়েছে। কিন্তু ঋণের সীমিত প্রবাহ তাদের সম্ভাবনাকে পুরোপুরি কাজে লাগানোর পথে বাধা হয়ে দাঁড়াতে পারে।

আমানত বাড়লেও ঋণে পিছিয়ে নারীরা: ব্যাংকিং খাতে নারীদের অংশগ্রহণ বাড়ার একটি ইতিবাচক চিত্র পাওয়া গেছে বাংলাদেশ ব্যাংকের প্রতিবেদনে। আমানত হিসাবের সংখ্যা বৃদ্ধিই তার প্রমাণ। ২০২৪ সালের ডিসেম্বর শেষে ব্যাংকে নারীদের আমানত হিসাব ছিল ৫ কোটি ৫০ লাখ। ২০২৫ সালের ডিসেম্বর শেষে তা বেড়ে দাঁড়িয়েছে ৬ কোটি ৪১ লাখে। এক বছরের ব্যবধানে নারীদের আমানত হিসাব বেড়েছে ৯১ লাখ।

ব্যাংকের মোট আমানত হিসাবের ৩৮ দশমিক ৫ শতাংশ এখন নারীদের নামে। আগের বছর এ হার ছিল ৩৭ দশমিক ৮ শতাংশ। অর্থাৎ সঞ্চয় ও ব্যাংকিং সেবায় নারীদের সম্পৃক্ততা বাড়ছে।

কিন্তু ঋণের ক্ষেত্রে একই অগ্রগতি দেখা যাচ্ছে না। ২০২৪ সালের ডিসেম্বর শেষে ব্যাংকে নারীদের ঋণ হিসাব ছিল ২১ লাখ ৯০ হাজার। ২০২৫ সালের ডিসেম্বর শেষে তা বেড়ে ২৫ লাখ ১০ হাজার হয়েছে। সংখ্যায় ঋণ হিসাব বাড়লেও মোট ঋণ হিসাবের মধ্যে নারীদের অংশ ২০ শতাংশ থেকে কমে ১৮ দশমিক ৬ শতাংশে নেমেছে।

এখানেই ব্যাংকিং খাতের একটি বড় বৈপরীত্য সামনে এসেছে। নারীরা ব্যাংকে টাকা জমা রাখছেন, আমানত হিসাব বাড়াচ্ছেন; কিন্তু সেই আর্থিক ব্যবস্থার ঋণ সুবিধা গ্রহণে তাদের অংশ তুলনামূলক কম।

আনুষ্ঠানিক অর্থায়নের বাইরে বড় অংশ: ব্যাংকঋণপ্রাপ্তিতে পিছিয়ে থাকলেও ক্ষুদ্রঋণ প্রতিষ্ঠানের মাধ্যমে নারীদের আর্থিক কর্মকাণ্ডে অংশগ্রহণের চিত্র ভিন্ন। প্রতিবেদনে বলা হয়েছে, ক্ষুদ্রঋণ প্রতিষ্ঠানের ঋণগ্রহীতাদের ৯১ শতাংশই নারী। অর্থাৎ আনুষ্ঠানিক ব্যাংকিং ব্যবস্থার বাইরে ক্ষুদ্রঋণ কার্যক্রমে নারীদের অংশগ্রহণ অনেক বেশি।

তবে ক্ষুদ্রঋণ ও ব্যাংকঋণের মধ্যে অর্থায়নের পরিমাণ, ঋণের উদ্দেশ্য এবং ব্যবসা সম্প্রসারণের সক্ষমতার ক্ষেত্রে পার্থক্য রয়েছে। ছোট অঙ্কের ঋণ দিয়ে অনেক নারী ক্ষুদ্র ব্যবসা শুরু বা পরিচালনা করতে পারলেও বড় পরিসরে উৎপাদন ও ব্যবসা সম্প্রসারণের জন্য প্রয়োজন হয় তুলনামূলক বেশি মূলধন। এ ক্ষেত্রে ব্যাংকঋণের সুযোগ গুরুত্বপূর্ণ।

প্রতিবেদনে আরও দেখা যায়, ২০২৫ সালে প্রাপ্তবয়স্ক পুরুষদের ৬৯ দশমিক ৫ শতাংশ আনুষ্ঠানিক আর্থিক সেবার আওতায় থাকলেও নারীদের ক্ষেত্রে এ হার ৬০ দশমিক ৯ শতাংশ। সামগ্রিকভাবে দেশের প্রাপ্তবয়স্ক জনগোষ্ঠীর ৬৪ দশমিক ৫ শতাংশ আনুষ্ঠানিক আর্থিক সেবার আওতায় এসেছে। ফলে আর্থিক অন্তর্ভুক্তির ক্ষেত্রেও নারী-পুরুষের মধ্যে ব্যবধান রয়ে গেছে।

ডিজিটাল সেবায় বাড়ছে নারীর অংশগ্রহণ: ব্যাংকঋণে পিছিয়ে থাকলেও ডিজিটাল আর্থিক সেবায় নারীদের অংশগ্রহণ বাড়ছে। ২০২৫ সালে দেশে মোবাইল আর্থিক সেবা বা এমএফএস হিসাবের সংখ্যা দাঁড়িয়েছে ২৫ কোটি ২ লাখে। এর মধ্যে নারীদের হিসাব ১০ কোটি ৫৬ লাখ ৭০ হাজার। একই সময়ে দেশজুড়ে এ সেবা দিতে সক্রিয় এজেন্টের সংখ্যা ছিল ২০ লাখ ৩০ হাজারের বেশি। বছরজুড়ে এমএফএসের মাধ্যমে মোট লেনদেন হয়েছে ২১ লাখ ৮৩ হাজার ১০০ কোটি টাকা।

এ ধরনের ডিজিটাল সেবা নারীদের আর্থিক লেনদেন সহজ করার পাশাপাশি সঞ্চয়, অর্থ স্থানান্তর ও ব্যবসায়িক লেনদেনের সুযোগ তৈরি করছে। তবে ডিজিটাল আর্থিক সেবার বিস্তার ব্যাংকঋণপ্রাপ্তির বৈষম্য দূর করার বিকল্প নয়। ব্যবসা বড় করতে এবং উৎপাদন সক্ষমতা বাড়াতে উদ্যোক্তাদের প্রয়োজন দীর্ঘমেয়াদি ও পর্যাপ্ত অর্থায়ন।

বাংলাদেশ ব্যাংকের জাতীয় আর্থিক অন্তর্ভুক্তি কৌশলের (এনএফআইএস) ২০২১-২৬ মেয়াদের অগ্রগতি পর্যালোচনার অংশ হিসেবে প্রতিবেদনটি তৈরি করা হয়েছে। এতে ৪৩২টি নমুনা এলাকার ৬ হাজার ৯১২টি পরিবারের তথ্য নেওয়া হয়েছে। প্রতিটি পরিবার থেকে ১৫ বছর বা তার বেশি বয়সী একজন সদস্যের তথ্য জরিপে অন্তর্ভুক্ত করা হয়েছে।

সব মিলিয়ে প্রতিবেদনের তথ্য দেশের আর্থিক খাতে নারী উদ্যোক্তাদের জন্য অর্থায়নের সীমাবদ্ধতাকে সামনে এনেছে। আমানত হিসাব বাড়া কিংবা ডিজিটাল আর্থিক সেবায় অংশগ্রহণ বৃদ্ধি ইতিবাচক হলেও ব্যবসার প্রয়োজনীয় মূলধন নিশ্চিত না হলে সেই অগ্রগতি অর্থনীতিতে প্রত্যাশিত প্রভাব ফেলবে না। বিশেষ করে ক্ষুদ্র ও মাঝারি শিল্পে নারীদের অংশগ্রহণ বাড়াতে ব্যাংকঋণের সুযোগ সহজ করা, অর্থায়নের পরিমাণ বাড়ানো এবং উদ্যোক্তাবান্ধব ঋণসেবা নিশ্চিত করা গুরুত্বপূর্ণ। কারণ, নারী উদ্যোক্তাদের ব্যবসার বিকাশ শুধু ব্যক্তিগত সাফল্যের বিষয় নয়; এর সঙ্গে জড়িয়ে রয়েছে কর্মসংস্থান, উৎপাদন বৃদ্ধি এবং দেশের সামগ্রিক অর্থনৈতিক অগ্রগতির সম্ভাবনা।

Recent Comments

No comments to show.

Please Share This Post in Your Social Media

Write Your Comment

Your email address will not be published. Required fields are marked *

Save Your Email and Others Information

13 + fourteen =

About Author Information
নারী উদ্যোক্তাদের অর্থায়নে পিছিয়ে ব্যাংক: চাপে ক্ষুদ্র ব্যবসার বিকাশ

Update Time : ০৬:১৮:৩৩ পূর্বাহ্ন, বৃহস্পতিবার, ১২ নভেম্বর ২০২৬
10 / 100 SEO Score


দেশের অর্থনীতিতে নারী উদ্যোক্তাদের অংশগ্রহণ বাড়ছে। ক্ষুদ্র ও মাঝারি শিল্প থেকে শুরু করে উৎপাদন, বাণিজ্য ও সেবা খাতেও নিজেদের অবস্থান তৈরি করছেন তারা। নতুন কর্মসংস্থান সৃষ্টি, স্থানীয় উৎপাদন বাড়ানো এবং পারিবারিক আয়ের পাশাপাশি জাতীয় অর্থনীতিতে অবদান রাখছেন নারী উদ্যোক্তারা। কিন্তু ব্যবসা পরিচালনা ও সম্প্রসারণের জন্য প্রয়োজনীয় ব্যাংকঋণ পেতে এখনো বড় বাধার মুখে পড়তে হচ্ছে তাদের। ব্যাংক ও আর্থিক প্রতিষ্ঠান থেকে কুটির, অতিক্ষুদ্র, ক্ষুদ্র ও মাঝারি শিল্প (সিএমএসএমই) খাতে বিতরণ করা ঋণের মাত্র ৭ দশমিক ৫ শতাংশ পাচ্ছেন নারীদের মালিকানাধীন প্রতিষ্ঠান। ফলে উদ্যোক্তা হওয়ার আগ্রহ থাকলেও প্রয়োজনীয় মূলধনের অভাবে অনেকের ব্যবসা সম্প্রসারণের সুযোগ সীমিত হয়ে পড়ছে।

বাংলাদেশ ব্যাংকের ‘ফিন্যান্সিয়াল ইনক্লুশন রিপোর্ট বাংলাদেশ, ২০২৫’-এর তথ্য অনুযায়ী, ২০২৫ সালের অক্টোবর-ডিসেম্বর প্রান্তিকে সিএমএসএমই খাতে মোট ৭০ হাজার ১৭১ কোটি টাকা ঋণ বিতরণ করা হয়েছে। এর মধ্যে নারী মালিকানাধীন প্রতিষ্ঠান পেয়েছে মাত্র ৫ হাজার ২৮৪ কোটি টাকা। বিপরীতে পুরুষ মালিকানাধীন প্রতিষ্ঠানগুলোর কাছে গেছে ঋণের বড় অংশ। অর্থাৎ ক্ষুদ্র ও মাঝারি শিল্পের অর্থায়নে নারীদের অংশগ্রহণ এখনো অত্যন্ত সীমিত।

অর্থনীতিবিদ ও সংশ্লিষ্টদের কাছে এই পরিসংখ্যান গুরুত্বপূর্ণ। কারণ, ক্ষুদ্র ও মাঝারি শিল্প দেশের উৎপাদন, কর্মসংস্থান এবং স্থানীয় বাজারের অন্যতম ভিত্তি। এ খাতে নারীদের উদ্যোক্তা হিসেবে অংশগ্রহণ বাড়লেও প্রয়োজনীয় অর্থায়ন নিশ্চিত না হলে তাদের ব্যবসার টেকসই বিকাশ কঠিন হয়ে পড়বে।

ঋণের পরিমাণে বড় বৈষম্য: বাংলাদেশ ব্যাংকের প্রতিবেদনে দেখা যায়, ঋণ পাওয়া প্রতিষ্ঠানের সংখ্যার দিক থেকে নারীদের অবস্থান তুলনামূলক ভালো হলেও অর্থের পরিমাণে বড় ব্যবধান রয়েছে। ২০২৫ সালের ডিসেম্বর পর্যন্ত নারী মালিকানাধীন ১ লাখ ৬১ হাজার ২১৩টি প্রতিষ্ঠান সিএমএসএমই ঋণ পেয়েছে। অন্যদিকে পুরুষ মালিকানাধীন ঋণগ্রহীতা প্রতিষ্ঠানের সংখ্যা ২ লাখ ৬৭ হাজার ৪২৪টি।

এ খাতে ঋণ পাওয়া প্রতিষ্ঠানের মোট সংখ্যার ৩৭ দশমিক ৬ শতাংশ নারী মালিকানাধীন। কিন্তু মোট ঋণের মাত্র ৭ দশমিক ৫ শতাংশ তাদের হাতে পৌঁছেছে। অর্থাৎ নারী উদ্যোক্তারা ঋণ পেলেও তুলনামূলকভাবে কম অর্থ পাচ্ছেন। ব্যবসার আকার বাড়ানো, নতুন যন্ত্রপাতি কেনা, উৎপাদন সক্ষমতা বৃদ্ধি কিংবা নতুন বাজারে প্রবেশের ক্ষেত্রে এই সীমিত অর্থায়ন বড় প্রতিবন্ধকতা তৈরি করতে পারে।

নারী উদ্যোক্তাদের পাওয়া ঋণের খাতভিত্তিক বণ্টনেও রয়েছে গুরুত্বপূর্ণ চিত্র। উৎপাদন খাতে তারা পেয়েছেন ২ হাজার ১৯০ কোটি টাকা, যা তাদের মোট ঋণের ৪১ দশমিক ৫ শতাংশ। বাণিজ্য খাতে পেয়েছেন ১ হাজার ৬২৩ কোটি টাকা বা ৩০ দশমিক ৭ শতাংশ। আর সেবা খাতে ঋণের পরিমাণ ১ হাজার ৪৭১ কোটি টাকা, যা মোট ঋণের ২৭ দশমিক ৮ শতাংশ।

এই পরিসংখ্যান বলছে, উৎপাদন থেকে শুরু করে বাণিজ্য ও সেবা—সব খাতেই নারী উদ্যোক্তাদের ব্যবসায়িক কার্যক্রম রয়েছে। কিন্তু ঋণের সীমিত প্রবাহ তাদের সম্ভাবনাকে পুরোপুরি কাজে লাগানোর পথে বাধা হয়ে দাঁড়াতে পারে।

আমানত বাড়লেও ঋণে পিছিয়ে নারীরা: ব্যাংকিং খাতে নারীদের অংশগ্রহণ বাড়ার একটি ইতিবাচক চিত্র পাওয়া গেছে বাংলাদেশ ব্যাংকের প্রতিবেদনে। আমানত হিসাবের সংখ্যা বৃদ্ধিই তার প্রমাণ। ২০২৪ সালের ডিসেম্বর শেষে ব্যাংকে নারীদের আমানত হিসাব ছিল ৫ কোটি ৫০ লাখ। ২০২৫ সালের ডিসেম্বর শেষে তা বেড়ে দাঁড়িয়েছে ৬ কোটি ৪১ লাখে। এক বছরের ব্যবধানে নারীদের আমানত হিসাব বেড়েছে ৯১ লাখ।

ব্যাংকের মোট আমানত হিসাবের ৩৮ দশমিক ৫ শতাংশ এখন নারীদের নামে। আগের বছর এ হার ছিল ৩৭ দশমিক ৮ শতাংশ। অর্থাৎ সঞ্চয় ও ব্যাংকিং সেবায় নারীদের সম্পৃক্ততা বাড়ছে।

কিন্তু ঋণের ক্ষেত্রে একই অগ্রগতি দেখা যাচ্ছে না। ২০২৪ সালের ডিসেম্বর শেষে ব্যাংকে নারীদের ঋণ হিসাব ছিল ২১ লাখ ৯০ হাজার। ২০২৫ সালের ডিসেম্বর শেষে তা বেড়ে ২৫ লাখ ১০ হাজার হয়েছে। সংখ্যায় ঋণ হিসাব বাড়লেও মোট ঋণ হিসাবের মধ্যে নারীদের অংশ ২০ শতাংশ থেকে কমে ১৮ দশমিক ৬ শতাংশে নেমেছে।

এখানেই ব্যাংকিং খাতের একটি বড় বৈপরীত্য সামনে এসেছে। নারীরা ব্যাংকে টাকা জমা রাখছেন, আমানত হিসাব বাড়াচ্ছেন; কিন্তু সেই আর্থিক ব্যবস্থার ঋণ সুবিধা গ্রহণে তাদের অংশ তুলনামূলক কম।

আনুষ্ঠানিক অর্থায়নের বাইরে বড় অংশ: ব্যাংকঋণপ্রাপ্তিতে পিছিয়ে থাকলেও ক্ষুদ্রঋণ প্রতিষ্ঠানের মাধ্যমে নারীদের আর্থিক কর্মকাণ্ডে অংশগ্রহণের চিত্র ভিন্ন। প্রতিবেদনে বলা হয়েছে, ক্ষুদ্রঋণ প্রতিষ্ঠানের ঋণগ্রহীতাদের ৯১ শতাংশই নারী। অর্থাৎ আনুষ্ঠানিক ব্যাংকিং ব্যবস্থার বাইরে ক্ষুদ্রঋণ কার্যক্রমে নারীদের অংশগ্রহণ অনেক বেশি।

তবে ক্ষুদ্রঋণ ও ব্যাংকঋণের মধ্যে অর্থায়নের পরিমাণ, ঋণের উদ্দেশ্য এবং ব্যবসা সম্প্রসারণের সক্ষমতার ক্ষেত্রে পার্থক্য রয়েছে। ছোট অঙ্কের ঋণ দিয়ে অনেক নারী ক্ষুদ্র ব্যবসা শুরু বা পরিচালনা করতে পারলেও বড় পরিসরে উৎপাদন ও ব্যবসা সম্প্রসারণের জন্য প্রয়োজন হয় তুলনামূলক বেশি মূলধন। এ ক্ষেত্রে ব্যাংকঋণের সুযোগ গুরুত্বপূর্ণ।

প্রতিবেদনে আরও দেখা যায়, ২০২৫ সালে প্রাপ্তবয়স্ক পুরুষদের ৬৯ দশমিক ৫ শতাংশ আনুষ্ঠানিক আর্থিক সেবার আওতায় থাকলেও নারীদের ক্ষেত্রে এ হার ৬০ দশমিক ৯ শতাংশ। সামগ্রিকভাবে দেশের প্রাপ্তবয়স্ক জনগোষ্ঠীর ৬৪ দশমিক ৫ শতাংশ আনুষ্ঠানিক আর্থিক সেবার আওতায় এসেছে। ফলে আর্থিক অন্তর্ভুক্তির ক্ষেত্রেও নারী-পুরুষের মধ্যে ব্যবধান রয়ে গেছে।

ডিজিটাল সেবায় বাড়ছে নারীর অংশগ্রহণ: ব্যাংকঋণে পিছিয়ে থাকলেও ডিজিটাল আর্থিক সেবায় নারীদের অংশগ্রহণ বাড়ছে। ২০২৫ সালে দেশে মোবাইল আর্থিক সেবা বা এমএফএস হিসাবের সংখ্যা দাঁড়িয়েছে ২৫ কোটি ২ লাখে। এর মধ্যে নারীদের হিসাব ১০ কোটি ৫৬ লাখ ৭০ হাজার। একই সময়ে দেশজুড়ে এ সেবা দিতে সক্রিয় এজেন্টের সংখ্যা ছিল ২০ লাখ ৩০ হাজারের বেশি। বছরজুড়ে এমএফএসের মাধ্যমে মোট লেনদেন হয়েছে ২১ লাখ ৮৩ হাজার ১০০ কোটি টাকা।

এ ধরনের ডিজিটাল সেবা নারীদের আর্থিক লেনদেন সহজ করার পাশাপাশি সঞ্চয়, অর্থ স্থানান্তর ও ব্যবসায়িক লেনদেনের সুযোগ তৈরি করছে। তবে ডিজিটাল আর্থিক সেবার বিস্তার ব্যাংকঋণপ্রাপ্তির বৈষম্য দূর করার বিকল্প নয়। ব্যবসা বড় করতে এবং উৎপাদন সক্ষমতা বাড়াতে উদ্যোক্তাদের প্রয়োজন দীর্ঘমেয়াদি ও পর্যাপ্ত অর্থায়ন।

বাংলাদেশ ব্যাংকের জাতীয় আর্থিক অন্তর্ভুক্তি কৌশলের (এনএফআইএস) ২০২১-২৬ মেয়াদের অগ্রগতি পর্যালোচনার অংশ হিসেবে প্রতিবেদনটি তৈরি করা হয়েছে। এতে ৪৩২টি নমুনা এলাকার ৬ হাজার ৯১২টি পরিবারের তথ্য নেওয়া হয়েছে। প্রতিটি পরিবার থেকে ১৫ বছর বা তার বেশি বয়সী একজন সদস্যের তথ্য জরিপে অন্তর্ভুক্ত করা হয়েছে।

সব মিলিয়ে প্রতিবেদনের তথ্য দেশের আর্থিক খাতে নারী উদ্যোক্তাদের জন্য অর্থায়নের সীমাবদ্ধতাকে সামনে এনেছে। আমানত হিসাব বাড়া কিংবা ডিজিটাল আর্থিক সেবায় অংশগ্রহণ বৃদ্ধি ইতিবাচক হলেও ব্যবসার প্রয়োজনীয় মূলধন নিশ্চিত না হলে সেই অগ্রগতি অর্থনীতিতে প্রত্যাশিত প্রভাব ফেলবে না। বিশেষ করে ক্ষুদ্র ও মাঝারি শিল্পে নারীদের অংশগ্রহণ বাড়াতে ব্যাংকঋণের সুযোগ সহজ করা, অর্থায়নের পরিমাণ বাড়ানো এবং উদ্যোক্তাবান্ধব ঋণসেবা নিশ্চিত করা গুরুত্বপূর্ণ। কারণ, নারী উদ্যোক্তাদের ব্যবসার বিকাশ শুধু ব্যক্তিগত সাফল্যের বিষয় নয়; এর সঙ্গে জড়িয়ে রয়েছে কর্মসংস্থান, উৎপাদন বৃদ্ধি এবং দেশের সামগ্রিক অর্থনৈতিক অগ্রগতির সম্ভাবনা।